
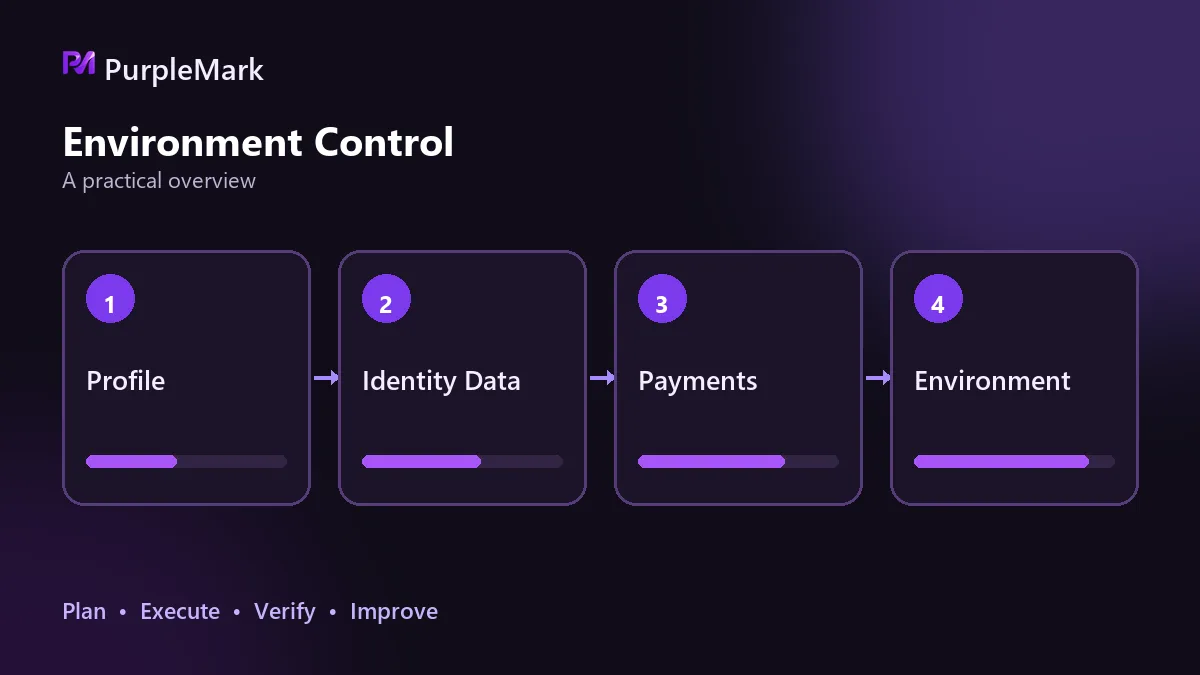
Eine digitale Identität, die auf ausländischen Plattformen zuverlässig funktioniert, lässt sich in vier Ebenen zerlegen: Konten, Profildaten, Zahlungen sowie Geräte und Umgebung. Entscheidend ist nicht nur, was jede Ebene abdeckt, sondern auch, ob alle Ebenen dauerhaft konsistent aufeinander abgestimmt sind.
Wer grenzüberschreitend arbeitet, macht häufig denselben Denkfehler: erst das Produkt bauen und Inhalte veröffentlichen, alles Weitere könne später gelöst werden.
Das Ergebnis sieht oft so aus: Das Produkt ist fertig, aber das Konto wird gesperrt; Bestellungen kommen herein, aber Zahlungen können nicht empfangen werden; Werbung soll geschaltet werden, doch die Zahlungsmethode lässt sich nicht verknüpfen.
Beim internationalen Geschäft muss deshalb zuerst die Infrastruktur stehen. Diese Infrastruktur ist keine bloße Werkzeugliste, sondern eher ein mehrschichtiges System. Damit eine Identität auf ausländischen Plattformen normal funktioniert, müssen vier Ebenen gleichzeitig tragen: Konten, Profildaten, Zahlungen sowie Geräte und Umgebung.
Kontoebene: E-Mail und Telefonnummer sind die Zugangspunkte
Eine ausländische Telefonnummer ist einer der zentralen Zugänge zum gesamten System. Registrierung, Empfang von Bestätigungscodes und die Verknüpfung von Zahlungslösungen können davon abhängen. Entscheidend ist die dauerhafte Nutzbarkeit: Lässt sich die Nummer langfristig kostengünstig aktiv halten, und empfängt sie Bestätigungscodes zuverlässig? Fällt sie aus, können alle daran gebundenen Konten gleichzeitig in Wiederherstellungsprozesse geraten.
E-Mail gehört zur selben Ebene. In der Anfangsphase reicht meist ein allgemeiner E-Mail-Dienst. Sobald das Geschäft professioneller wird, empfiehlt sich eine E-Mail-Adresse unter der eigenen Domain für B2B-Kommunikation und Plattformprüfungen; Registrierungs- und Geschäftspostfach sollten dabei getrennt bleiben.
Zu dieser Ebene gehören auch ausländische Konten zum Herunterladen von Apps, Abonnieren von Werkzeugen und Testen von Produkten. Sie sollten von häufig genutzten inländischen Konten getrennt bleiben, damit Region, Zahlungsmethoden und Nutzungsgewohnheiten nicht vermischt werden und beide Seiten Probleme bekommen. Nach der Registrierung sollte die Nutzung schrittweise aufgebaut werden, statt sofort viele Aktionen auf einmal auszuführen.
Profildatenebene: Identität und Adresse bestimmen, wem das Konto am Ende zugeordnet wird
Die hinterlegte verifizierte Identität, Adresse und Steuernummer bilden die Profildatenebene. Im Alltag fällt sie kaum auf, doch im Streitfall entscheidet sie darüber, wem das Konto zugeordnet werden kann.
Registrierungsdaten sollten echt und untereinander stimmig sein. Wenn Identitätsdaten und Kontoregion nicht zusammenpassen, ist das ein häufiger Grund für spätere Einschränkungen. Werden weitergehende Finanzdienste wie Bankkonten, Broker oder Kreditkarten benötigt, kann eine Steuernummer des Ziellandes erforderlich sein. Zu beachten ist, dass damit häufig laufende Melde- oder Erklärungspflichten verbunden sind und es sich nicht um einen einmaligen Schritt handelt. Die Entscheidung sollte daher anhand des tatsächlichen Geschäfts beurteilt und mit Fachleuten abgestimmt werden.
Die Profildatenebene hat außerdem eine oft übersehene Funktion: Sie dient als Prüfbasis für die anderen drei Ebenen. Die Eröffnung von Zahlungskonten, Einsprüche bei Konten und die regionale Übereinstimmung der Umgebung führen letztlich immer wieder zu diesen Identitätsangaben zurück.
Zahlungsebene: Geld muss hinein- und auch wieder hinausfließen können
Die Zahlungsebene besteht aus mehreren Abschnitten.
Ausländische Bankkarten übernehmen häufig eine Brücken- und Transferfunktion, etwa für Plattformauszahlungen, Service-Abonnements und grenzüberschreitende Ausgaben. Da Kontoeröffnungen strenger werden, kann in der Anfangsphase zunächst mit regelkonformen grenzüberschreitenden Zahlungsplattformen ein funktionierender Geldfluss aufgebaut werden, bevor ein Bankkonto in Betracht gezogen wird. Entsprechende Zahlungslösungen unterstützen Überweisungen und Liquiditätsverwaltung; für Einzelpersonen und kleine Teams zählen vor allem unterstützte Währungen, Gutschriftgeschwindigkeit und Gebührenstruktur.
Der Zahlungseingang ist der Kern der Monetarisierung. Bei der Auswahl sollten drei Punkte geprüft werden: Abdeckung der unterstützten Zahlungsmethoden, Abrechnungszyklen und Auszahlungsgrenzen sowie die für die Registrierung verlangten Identitäts- und Regionsdaten. Entscheidend ist die Übereinstimmung mit der Profildatenebene. Passen Identität des Zahlungskontos und Kontoregion nicht zusammen, ist das ein häufiger Grund für spätere Sperren.
Der Rückfluss von Geldern erfolgt üblicherweise über ein ausländisches Konto und regelkonforme grenzüberschreitende Zahlungskanäle zurück in den Heimatmarkt. Wichtig sind dabei drei Dinge: jährliche Kontingent- oder Limitvorgaben, vollständige Transaktions- und Compliance-Nachweise sowie das Vermeiden häufiger großer Geldbewegungen, die Prüfungen auslösen können.
Geräte- und Umgebungsebene: IP, Zeitzone und Sprache gehören zusammen
Diese Ebene hat in den vergangenen zwei Jahren besonders schnell an Bedeutung gewonnen. Die Risikokontrolle von Plattformen prüft längst nicht mehr nur, ob eine IP unauffällig ist, sondern stärker Geräte-Fingerprints, Verhaltensmuster und Verknüpfungen zwischen Konten.
Ein verbreiteter Ansatz kombiniert getrennte Web- und Mobilumgebungen. Im Web erhält jedes Konto eine eigene Browserumgebung; Fingerprints, Cookies und lokaler Speicher werden voneinander isoliert und mit einem Netzausgang verbunden, der zur Kontoregion passt. PurpleMark bietet auf dieser Ebene Umgebungsisolierung und zentrale Verwaltung. Auf Mobilgeräten können bei Bedarf Cloud-Geräte oder ähnliche Verfahren zur Trennung eingesetzt werden; auch dort sollte die Region mit der Webumgebung übereinstimmen.
Die Regel ist einfach: Das gesamte Set muss zusammenpassen. IP-Region, Zeitzone und Sprache müssen konsistent sein; jede Abweichung kann als Anomaliesignal wirken.
Probleme einer Ebene können andere Ebenen mitziehen
Die vier Ebenen stehen nicht einfach nebeneinander. Sie bestätigen sich gegenseitig.
Fällt die Telefonnummer auf der Kontoebene aus, verlagert sich die Wiederherstellung vollständig auf die Profildatenebene; sind die Daten dort nicht echt oder inkonsistent, kann das Konto unter Umständen nicht zurückgeholt werden. Zeigt die Geräte- und Umgebungsebene einen Regionskonflikt, kann die Plattform anschließend Profildaten und Zahlungsebene prüfen und ursprünglich getrennte Probleme miteinander verknüpfen. Wird die Zahlungsebene gesperrt, liegt die Ursache häufig nicht beim Geld selbst, sondern in einer Abweichung zu den Profildaten. Umgekehrt werden kleinere Schwankungen in den übrigen drei Ebenen eher als normal behandelt, wenn die Profildaten solide sind.
Neben der Identität braucht es auch eigene Betriebsflächen
Domainregistrierung, DNS und CDN, Frontend-Deployment und Datenbank-Hosting bilden die technische Basis des Geschäfts. Für kleine Teams gilt: möglichst verwaltete Dienste nutzen, Eigenbetrieb reduzieren und die eigene Energie auf das Geschäft konzentrieren. Auch bei sozialen Medien sollte nicht von Beginn an jede Plattform abgedeckt werden. Inhaltsorientierte Projekte können zuerst auf längere Beiträge und Video setzen, produktorientierte Projekte auf Entwickler- und Business-Communities. Sinnvoll ist, zunächst eine Plattform tief aufzubauen und erst danach horizontal zu erweitern.
Diese Flächen gehören nicht direkt zur Identität, doch auch ihre Registrierungsdaten müssen zu den vier Ebenen passen. Andernfalls können sie ihrerseits negative Rückwirkungen auf die Identität haben.
Empfohlene Reihenfolge beim Aufbau
Der Wert der Infrastruktur liegt nicht darin, dass sie einfach vorhanden ist, sondern darin, dass alles zueinander passt. Telefonnummer, Profildaten, Zahlungen und Umgebung bestätigen sich gegenseitig. Widersprüche zwischen einem Element und dem Rest treten früher oder später gebündelt zutage.
Daher empfiehlt es sich, zunächst Geschäftsstandort und Zielmarkt festzulegen und anschließend Identität, Profildaten, Zahlungen und Netzwerkroute als regional konsistentes Gesamtpaket aufzubauen.
Dieser Beitrag fasst lediglich praktische Erfahrungen zusammen. Bei finanziellen oder steuerlichen Maßnahmen sind die Gesetze und Vorschriften Chinas sowie des jeweiligen Ziellandes oder der Zielregion einzuhalten und qualifizierte Fachleute zu konsultieren. Der Beitrag stellt keine Finanz- oder Rechtsberatung dar.


