
Une identité utilisable durablement sur des plateformes étrangères repose sur quatre couches : comptes, données de profil, paiements, puis appareils et environnement. La solidité de l’ensemble dépend du rôle de chaque couche et surtout de leur cohérence mutuelle.
Les personnes qui travaillent à l’international ont souvent la même illusion : construire d’abord le produit, publier le contenu, puis régler le reste plus tard.
Le résultat est souvent le même : le produit existe, mais le compte est suspendu ; les commandes arrivent, mais l’argent ne peut pas être encaissé ; on veut lancer des publicités, mais aucun moyen de paiement ne peut être associé.
Pour se développer à l’étranger, la première question à résoudre est donc l’infrastructure. Celle-ci n’est pas une simple liste d’outils : elle ressemble plutôt à plusieurs couches empilées. Pour qu’une même identité fonctionne normalement sur des plateformes étrangères, quatre couches doivent tenir ensemble : comptes, données de profil, paiements, appareils et environnement.
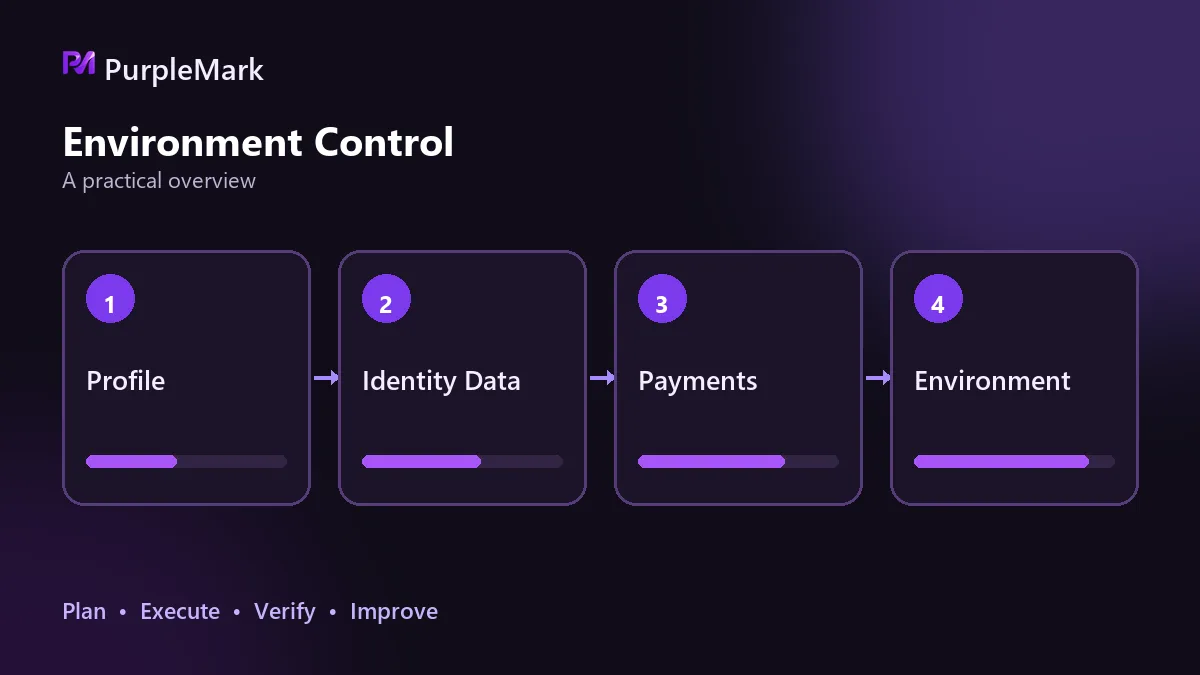
Couche des comptes : l’e-mail et le numéro de téléphone sont les portes d’entrée
Un numéro de téléphone étranger est l’un des principaux points d’accès au système. L’inscription, la réception de codes de vérification et l’association d’outils d’encaissement peuvent tous en dépendre. Le point essentiel est la conservation du numéro : peut-il rester actif longtemps à faible coût, et recevoir les codes de manière fiable ? S’il devient invalide, tous les comptes qui lui sont liés peuvent basculer simultanément dans des procédures de récupération.
L’e-mail appartient à la même couche. Au début, une adresse sur un service généraliste suffit souvent. Lorsque l’activité se professionnalise, il est préférable d’utiliser une adresse sur un domaine personnalisé pour les échanges B2B et les vérifications de plateformes, tout en séparant l’adresse d’inscription de l’adresse professionnelle.
Cette couche comprend aussi les comptes étrangers utilisés pour télécharger des applications, souscrire des outils et tester des produits. Le principe est de les séparer des comptes domestiques utilisés au quotidien, afin de ne pas mélanger régions, moyens de paiement et habitudes d’utilisation et créer des problèmes des deux côtés. Après l’inscription, il vaut mieux construire progressivement un historique d’usage que lancer immédiatement des actions en masse.
Couche des données : identité et adresse déterminent à qui le compte appartient réellement
L’identité vérifiée, l’adresse et le numéro fiscal associés au compte constituent la couche des données. Elle est discrète au quotidien, mais elle devient décisive lorsqu’il faut établir à qui appartient le compte en cas de litige.
Les données d’inscription doivent être réelles et cohérentes entre elles. Une identité qui ne correspond pas à la région du compte est une cause fréquente de restrictions ultérieures. Si l’activité doit accéder à des services financiers plus avancés, par exemple une banque, un courtier ou une carte de crédit, un numéro fiscal du pays cible peut être nécessaire. Il faut toutefois comprendre que cette démarche peut entraîner des obligations déclaratives continues et non une simple formalité ponctuelle ; elle doit être évaluée selon l’activité réelle et discutée avec des professionnels qualifiés.
La couche des données joue aussi un rôle souvent sous-estimé : elle sert de référence pour vérifier les trois autres couches. Ouverture d’un compte de paiement, recours concernant un compte et cohérence régionale de l’environnement finissent tous par revenir aux mêmes informations d’identité.
Couche des paiements : l’argent doit pouvoir entrer et sortir
La couche des paiements comprend plusieurs segments.
Les cartes bancaires étrangères peuvent assurer une fonction de relais pour recevoir les règlements des plateformes, payer des abonnements et effectuer des dépenses transfrontalières. Les politiques d’ouverture se durcissant, une activité en phase initiale peut d’abord valider son circuit avec des plateformes de paiement transfrontalier conformes avant d’envisager un compte bancaire. Ces outils gèrent les transferts et la trésorerie ; pour une personne ou une petite équipe, les critères clés sont les devises prises en charge, la vitesse de règlement et la structure des frais.
L’encaissement est au cœur de la monétisation. Trois éléments doivent être examinés : l’étendue des moyens d’encaissement pris en charge, les délais de règlement et seuils de retrait, et les informations d’identité et de région exigées à l’inscription. La règle essentielle est l’alignement avec la couche des données. Lorsque l’identité du compte d’encaissement ne correspond pas à la région du compte, le risque de gel ultérieur augmente.
Le retour des fonds passe généralement par un compte étranger et des canaux de paiement transfrontalier conformes avant de revenir sur le marché d’origine. Trois points sont à retenir : les plafonds ou quotas annuels, la conservation de registres complets de transaction et de conformité, et l’évitement de mouvements importants et fréquents susceptibles de déclencher des contrôles.
Couche des appareils et de l’environnement : IP, fuseau horaire et langue forment un ensemble
C’est la couche dont l’importance a le plus progressé au cours des deux dernières années. Les contrôles de risque des plateformes ne se limitent plus à vérifier si une IP est « propre » ; ils s’intéressent davantage aux empreintes d’appareils, aux schémas de comportement et à la détection de liens entre comptes.
Une configuration courante combine deux environnements complémentaires, web et mobile. Sur le web, chaque compte dispose d’un environnement de navigateur indépendant, avec empreinte, Cookies et stockage local isolés, et une sortie réseau correspondant à la région du compte. PurpleMark propose à ce niveau des fonctions d’isolation d’environnement et de gestion centralisée. Sur mobile, des appareils cloud ou des méthodes similaires peuvent être utilisés lorsque l’isolation est nécessaire, toujours avec la même exigence de cohérence régionale avec l’environnement web.
Le principe tient en une phrase : tout l’ensemble doit être cohérent. Région de l’IP, fuseau horaire et langue doivent correspondre ; toute discordance peut devenir un signal anormal.
Un problème dans une couche peut se répercuter sur les autres
Les quatre couches ne sont pas simplement parallèles : elles se confirment mutuellement.
Si le numéro de la couche des comptes devient invalide, toute la récupération repose alors sur la couche des données ; si ces données sont fausses ou incohérentes, le compte peut ne pas être récupérable. Si la couche des appareils et de l’environnement présente un conflit régional, la plateforme peut suivre ce signal pour vérifier les données et les paiements, reliant ainsi des problèmes qui semblaient séparés. Lorsqu’un paiement est gelé, la cause n’est souvent pas l’argent lui-même mais une incohérence avec les données de profil. À l’inverse, lorsque la couche des données est solide, de petites variations dans les trois autres couches sont plus facilement considérées comme normales.
Au-delà de l’identité, il faut aussi des supports opérationnels
Enregistrement de domaine, DNS et CDN, déploiement front-end et hébergement de base de données constituent les supports techniques de l’activité. Pour une petite équipe, le principe est de privilégier les services gérés, de réduire l’auto-maintenance et de garder l’énergie pour le cœur du métier. Côté réseaux sociaux, il n’est pas nécessaire de couvrir toutes les plateformes dès le départ : un projet de contenu peut commencer par les formats longs et la vidéo, tandis qu’un projet produit peut d’abord investir les communautés de développeurs et de professionnels, en approfondissant une plateforme avant de s’étendre.
Ces supports ne sont pas l’identité elle-même, mais leurs informations d’inscription doivent malgré tout rester cohérentes avec les quatre couches précédentes, faute de quoi ils peuvent à leur tour affecter l’identité.
Ordre recommandé pour construire l’ensemble
La valeur de l’infrastructure ne vient pas du simple fait de la posséder, mais du fait que ses éléments correspondent entre eux. Numéro de téléphone, données, paiements et environnement se valident mutuellement. Toute contradiction entre un élément et les autres finit par apparaître.
Il est donc recommandé de définir d’abord le lieu d’activité et le marché cible, puis de configurer comme un ensemble régional cohérent l’identité, les données, les paiements et la route réseau.
Ce contenu est uniquement une synthèse d’expérience pratique. Pour toute opération financière ou fiscale, respectez les lois et réglementations de la Chine ainsi que celles du pays ou de la région cible et consultez des professionnels qualifiés. Il ne constitue ni un conseil financier ni un conseil juridique.


